Влиза в сила системата „бонус-малус“ при „Гражданска отговорност“: Какво се променя за шофьорите

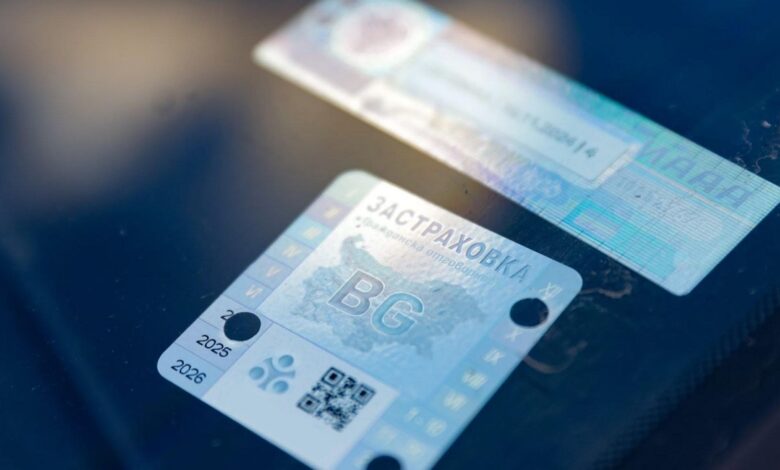
След повече от десетилетие дебати и два неуспешни опита, системата „бонус-малус“ при задължителната застраховка „Гражданска отговорност“ официално влиза в сила. Промените дават възможност на изрядните шофьори без причинени щети да плащат по-ниска премия, докато водачите с по-лоша история на пътя ще получават по-висока цена.
На 25 август са обнародвани и влизат в сила ключови промени в Наредба №49 за задължителното застраховане и Наредба №54 за регистрите на Гаранционния фонд, съобщиха от Комисията за финансов надзор (КФН).
Застрахователните компании вече подготвят и адаптират своите информационни системи, за да прилагат новия индивидуализиран модел.
Историята на щетите за последните 5 години става водеща
В основата на новата система залегна историята на причинените щети от автомобилиста през последните пет години. Данните ще се удостоверяват централизирано от Гаранционния фонд, независимо при кой застраховател е бил клиентът през този период.
По този начин всяка застрахователна компания ще оценява риска спрямо конкретното досие на водача и автомобила.
Без единна таблица: Всеки застраховател определя собствени правила
Важно е да се отбележи, че няма да има обща за целия пазар таблица с фиксирани отстъпки и наказания.
Индивидуална политика: Всеки застраховател самостоятелно ще определя политиката си за оценка на историята на претенциите като част от управлението на риска.
Прозрачност: Условията и скалите за отстъпки или оскъпявания задължително ще трябва да бъдат публикувани на официалния уебсайт на съответната компания.
Подробни справки: При проверка за даден шофьор ще се извличат данни за последните 5 години, включително броят и размерът на предявените и изплатените претенции.
По-строг контрол и борба със застрахователните измами
Компанията, предлагаща „Гражданска отговорност“ и „Каско“, вече ще получава достъп и до регистъра на пътнотранспортните произшествия.
Застрахователите ще имат видимост за причинителя на катастрофата, евентуално съпричиняване, данни за свидетелството за управление и наличните към произшествието снимки. Основната цел на тази мярка е по-ефективното ограничаване на опитите за застрахователни измами.